종합소득세 신고 때 노란우산공제 납입액을 빼먹은 사업자라면, 경정청구 노란우산공제 누락 환급액 계산, 5년치 신청 서류를 이 글 하나로 볼 수 있습니다. 2021~2025년 귀속분이 대상이고, 소득금액 3,000만 원에 600만 원을 누락했다면 약 99만 원입니다(가정 계산).
⏱ 10초 요약
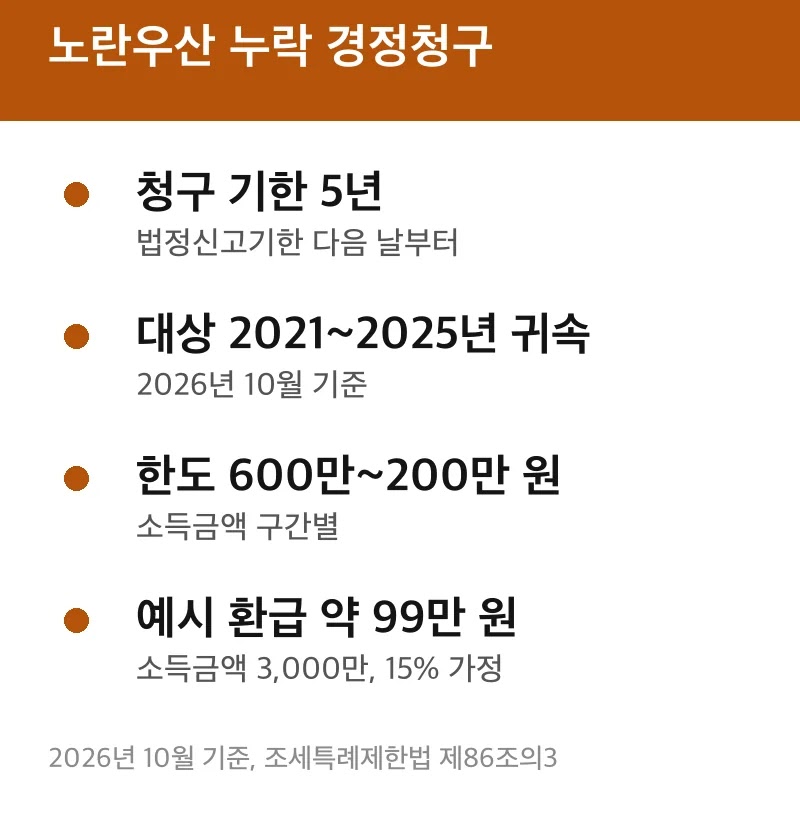
- 청구 기한: 법정신고기한 다음 날부터 5년 (2021년 귀속은 2022년 5월 31일 기한 기준 2027년 5월 31일까지)
- 공제 한도: 소득금액 4,000만 원 이하 600만 원, 6,000만 원 초과~1억 원 이하 400만 원
- 준비물: 노란우산 납입증명서, 당시 신고서, 경정청구서(홈택스)
순서는 누락 확인, 환급액 계산, 서류 준비, 홈택스 신청입니다. 대상은 노란우산에 가입하고도 소득공제를 신고서에 넣지 않은 개인사업자입니다.
노란우산공제 누락 경정청구
신고서에 노란우산 공제가 빠져 세금을 더 냈다면 경정청구(이미 낸 세금이 많다고 바로잡아 달라는 청구)로 돌려받습니다. 종합소득세 경정청구는 국세기본법 제45조의2에 따라 법정신고기한이 지난 뒤 5년 안에 해야 합니다.
2026년 10월 기준으로 가장 오래된 청구 가능 귀속연도는 2021년이고, 2025년 귀속까지 5개 연도입니다. 2020년 귀속분은 기한이 2026년 5월 31일에 끝나 청구할 수 없습니다.
누락 여부는 당시 종합소득세 신고서의 소득공제 항목에 노란우산 금액이 있는지로 가립니다. 납입 내역은 노란우산 공식 누리집에서 연도별로 조회합니다(공식 확인).
환급액 계산 예시
환급액은 빠뜨린 공제액에 본인 세율을 곱한 값에 지방소득세 10%를 더한 금액입니다. 아래는 가정 계산이며 실제 환급액은 과세표준과 다른 공제에 따라 달라집니다.
- 가정: 사업소득금액 3,000만 원, 노란우산 납입 600만 원 누락, 공제 후에도 세율 15% 구간
- 소득세: 600만 원 × 15% = 90만 원
- 지방소득세: 90만 원 × 10% = 9만 원
- 합계: 약 99만 원 (3개 연도가 같다면 297만 원)
공제 한도는 소득금액으로 정해집니다. 조세특례제한법 제86조의3 현행 조문은 4,000만 원 이하 600만 원, 4,000만~6,000만 원 500만 원, 6,000만 원 초과~1억 원 이하 400만 원, 1억 원 초과 200만 원이며 실제 납입액이 더 적으면 납입액까지만 인정합니다.
연도별 한도가 다른 경우
2016년 무렵에는 500만·300만·200만 원 구간이었습니다. 블로그에 이 숫자가 아직 남아 있으니, 귀속연도마다 당시 조문을 국가법령정보센터에서 확인합니다.
5년치 신청 서류
경정청구서 외에 증명서류만 챙기면 됩니다. 연도별로 아래를 모으는 방법이 있습니다.
- 노란우산 부금 납입증명서(귀속연도별)
- 당시 종합소득세 신고서 사본 또는 홈택스 신고내역
- 본인 확인 수단(공동·금융인증서, 간편인증)
- 대리 신청 시 위임장과 대리인 신분증
연도마다 따로 청구서를 올려야 하고, 한 번 접수한 연도는 같은 사유로 다시 접수하지 못한다고 보는 편이 안전합니다. 여러 해를 묶어 한꺼번에 준비하는 이유입니다.
👉 다음 글: 월세 세액공제 경정청구 필요서류 5년 환급 홈택스
홈택스 신청 순서
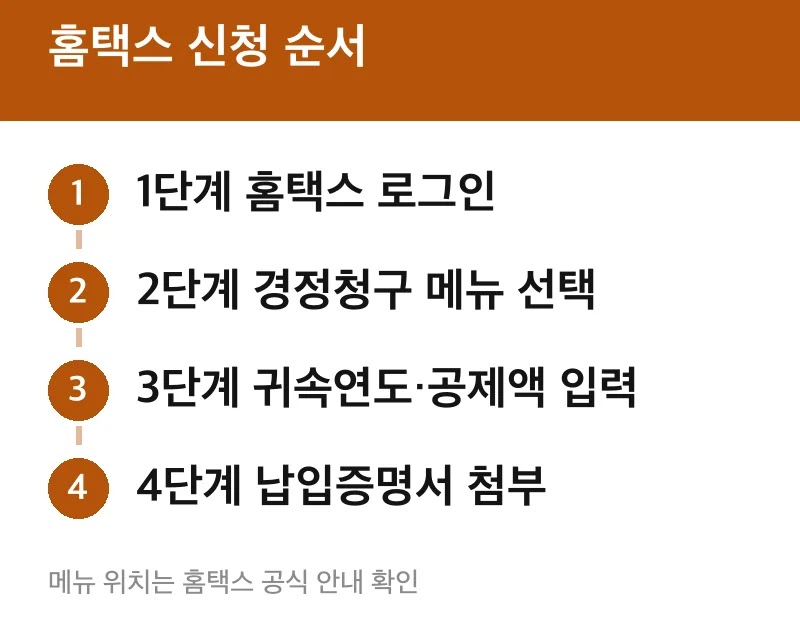
- 홈택스에 로그인합니다.
- 세금신고의 종합소득세 항목에서 경정청구를 고릅니다(메뉴 위치는 홈택스 공식 안내 확인).
- 귀속연도를 고르고 신고서에 노란우산 공제 금액을 넣습니다.
- 청구 이유에 소득공제 누락을 적고 납입증명서를 첨부합니다.
- 접수증을 저장합니다. 결과는 대개 접수 후 2개월 안팎에 안내되며, 경정청구 환급기간은 국세청 안내로 확인합니다.
이 방법이 맞지 않는 경우가 있습니다. 5년이 지난 귀속연도는 청구할 수 없고, 법인 대표자의 노란우산 공제는 총급여 8,000만 원 이하만 대상입니다(2025년 1월 1일 납부분부터 7,000만 원에서 상향, 국세청 상담 안내 기준).
본인 상황에 따라 결과가 달라지고, 세부 사항은 공식 발표 후 확정됩니다(국세상담센터 126 또는 관할 세무서 확인).
추가 공제, 연금저축·IRP 한도
노란우산 공제와 별개로 연금계좌 세액공제가 있습니다. 2026년 기준으로 연금저축과 IRP를 합쳐 연 900만 원까지 납입액이 공제 대상입니다.
이 부분도 누락했다면 같은 경정청구에서 함께 바로잡을 수 있습니다. 세액공제율과 개인별 적용은 국세청 안내로 확인합니다.
자주 묻는 질문
매출이 아니라 소득금액으로 한도를 보나요?
그렇습니다. 매출에서 필요경비를 뺀 사업소득금액이 기준이며, 이 금액이 한도 구간을 정합니다.
환급금은 언제 들어오나요?
접수 후 결정이 나면 신고서에 적은 계좌로 받습니다. 처리 기간은 세무서 사정에 따라 달라 홈택스 처리결과 조회로 확인합니다.
세무사 없이도 가능한가요?
가능합니다. 본인이 홈택스에서 직접 접수할 수 있고, 어려우면 대리인을 쓰는 방법도 있습니다.
🔔 매주 월요일, 이번 주 마감되는 혜택 3개를 카톡 채널 소식으로 알려 드려요. 카카오톡 채널 「생활혜택 알림판」 친구 추가
출처: 조세특례제한법 제86조의3 소기업·소상공인 공제부금 소득공제(국가법령정보센터), 국세상담센터 자주묻는Q&A(국세청)