부가가치세계산기에 합계금액 110,000원을 넣으면 공급가액 100,000원과 부가세 10,000원이 나옵니다(2026년 기준 세율 10%). 합계÷1.1이 공급가액이고, 간이과세자는 식이 다릅니다. 세금계산서 금액을 맞추는 개인사업자·프리랜서용입니다.
⏱ 10초 요약
- 일반과세자: 공급가액 × 0.1 = 부가세, 합계금액 ÷ 1.1 = 공급가액
- 간이과세자: 연 공급대가 1억 400만 원 미만, 4,800만 원 미만이면 납부 면제
- 다음 제2기 확정신고: 2027년 1월 1일~25일
순서는 계산식, 합계에서 거꾸로 구하는 법, 간이과세자 예시, 헷갈리는 점, 질문 3개입니다.
부가가치세계산기 계산식
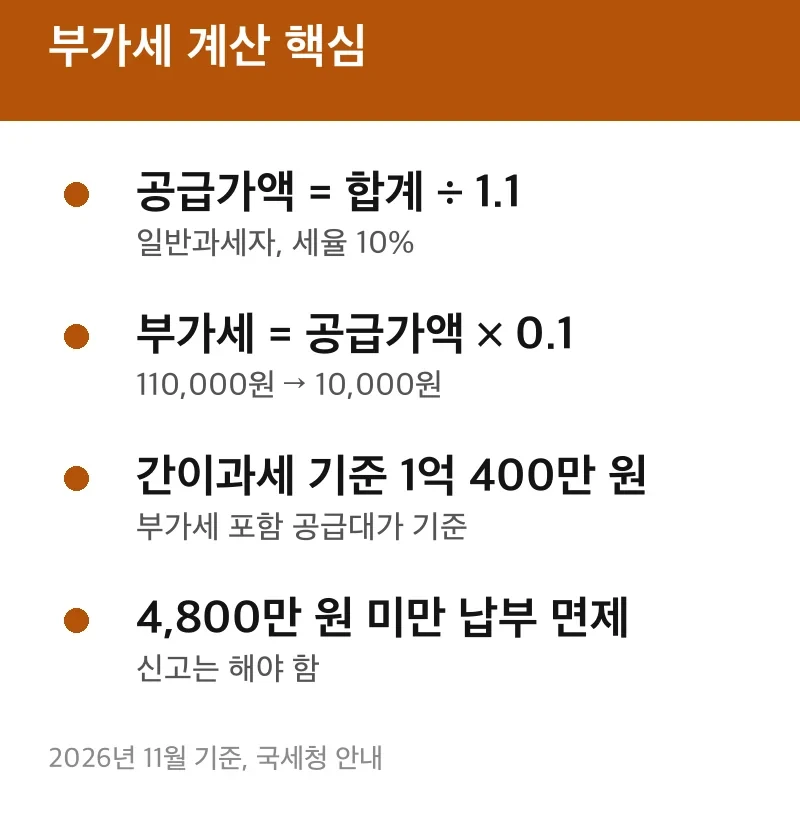
일반과세자는 공급가액에 10%를 곱한 금액이 부가세입니다. 공급가액(세금을 뺀 순수 판매액)에 부가세를 더한 값이 합계금액(공급대가)입니다.
- 부가세 = 공급가액 × 0.1
- 합계금액 = 공급가액 × 1.1
- 공급가액 = 합계금액 ÷ 1.1
- 부가세 = 합계금액 − 공급가액
예를 들어 공급가액 300,000원이면 부가세 30,000원, 합계금액 330,000원입니다. 합계를 11로 나눠 1을 곱해도 부가세가 나옵니다(330,000 ÷ 11 = 30,000).
합계금액에서 역산하는 순서
카드 결제액이나 입금액만 알 때는 합계금액을 1.1로 나눕니다. 계산기 앱·웹 어디서든 같은 식입니다.
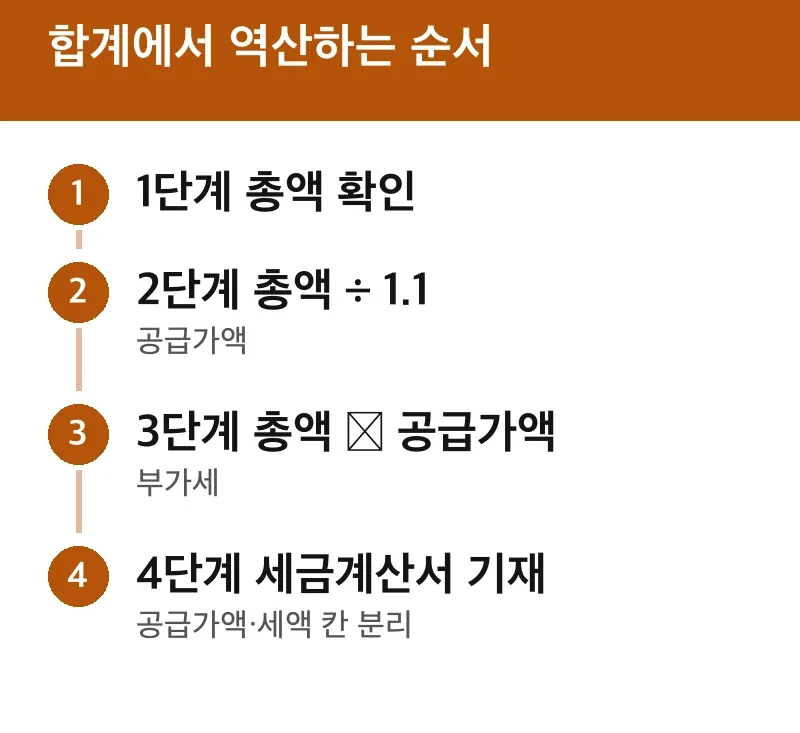
- 받은 총액(합계금액)을 적는다.
- 총액 ÷ 1.1로 공급가액을 구한다.
- 총액 − 공급가액으로 부가세를 구한다.
- 세금계산서에 공급가액·세액 칸을 따로 적는다.
세금계산서는 공급가액과 세액이 따로 적히므로, 합계만 맞고 두 칸이 어긋나면 수정 발급이 필요할 수 있습니다. 원 단위 이하 끝자리는 발급 프로그램의 처리 방식에 따라 1원 차이가 날 수 있습니다.
매출세액에서 매입세액(물건·서비스를 살 때 낸 부가세)을 빼면 실제 납부세액이 됩니다. 신고·납부 기한과 가산세, 환급 여부는 홈택스 신고 화면에서 이어서 확인하는 흐름입니다.
간이과세자 계산 예시
간이과세자는 공급대가에 업종별 부가가치율과 10%를 곱합니다. 국세청 부가가치세 개요의 부가가치율은 소매업·음식점업 15%, 제조업 20%, 숙박업 25%, 건설업·정보통신업 30%, 부동산임대업 40% 등입니다(2021년 7월 1일 이후 표).
가정: 음식점업, 연 공급대가 6,000만 원. 6,000만 원 × 15% × 10% = 90만 원입니다(실효 세율 1.5%). 매입세액 공제 등은 반영하지 않은 대략치이며, 실제 납부액은 개인 상황에 따라 달라 홈택스나 세무서 확인이 필요합니다.
| 구분 | 적용 기준 | 계산 틀 |
|---|---|---|
| 일반과세자 | 간이과세 기준 이상 | 매출세액(공급가액×10%) − 매입세액 |
| 간이과세자 | 연 공급대가 1억 400만 원 미만 | 공급대가 × 업종별 부가가치율 × 10% |
| 납부 면제 | 연 공급대가 4,800만 원 미만 | 납부 0원, 신고는 해야 함 |
※ 2026년 11월 기준, 국세청 부가가치세 개요·부가가치세법 제69조. 부동산임대업·과세유흥장소는 4,800만 원 미만일 때만 간이과세 적용.
헷갈리기 쉬운 점
간이과세 기준 1억 400만 원은 공급가액이 아니라 부가세가 포함된 공급대가 합계입니다. 2024년 7월 1일부터 종전 8,000만 원에서 올랐습니다. 공급가액 1억 원이면 공급대가 1억 1,000만 원이라 기준을 넘습니다.
납부 면제는 신고 면제와 다릅니다. 국세청 안내는 납부의무만 면제하고 신고의무는 면제하지 않으므로, 과세기간이 끝난 뒤 25일 이내에 신고해야 합니다. 간이과세자 신고는 해마다 1월입니다.
이 계산식이 맞지 않는 경우도 있습니다. 면세 품목은 부가세가 붙지 않고, 영세율 대상은 세율 0%입니다. 이때는 위 10% 식을 그대로 쓰면 안 됩니다.
자주 묻는 질문
부가세 10%를 합계에서 그냥 10% 빼면 안 되나요?
안 됩니다. 110,000원의 10%는 11,000원이지만 실제 부가세는 10,000원입니다. 합계는 공급가액의 110%이므로 1.1로 나눠야 맞습니다.
일반과세자 신고는 언제 하나요?
제2기(7~12월분)는 다음 해 1월 1일~25일입니다. 마지막 날이 주말·공휴일이면 다음 영업일로 밀리며, 2025년 2기분은 2026년 1월 26일까지였습니다. 해당 연도 날짜는 국세청 세무일정에서 확인합니다.
간이과세자는 계산기에 무엇을 넣나요?
업종별 부가가치율이 들어가는 계산기를 써야 합니다. 합계÷1.1 식은 일반과세자용이라, 간이과세자의 납부세액을 구할 때는 공급대가에 부가가치율과 10%를 곱합니다.
🔔 매주 월요일, 이번 주 마감되는 혜택 3개를 카톡 채널 소식으로 알려 드려요. 카카오톡 채널 「생활혜택 알림판」 친구 추가
공식 사이트에서 확인출처: 국세청 부가가치세 개요(세율·간이과세 부가가치율·신고기간), 부가가치세법 제69조 간이과세자 납부의무 면제(국가법령정보센터)
함께 보면 좋은 글
같이 챙기면 좋은 것
찾으시는 내용이 아래에 더 있을 수 있습니다.