수입금액이 업종별 한도 안인 중소기업이라면 중소기업 세무조사 제외 일자리창출 계획서를 2026년 11월 2일~30일 홈택스에 내면 됩니다. 2027년 상시근로자를 2026년보다 2~3%(최소 1명) 늘리는 계획이면 2025년 정기조사에서 빠집니다.
⏱ 10초 요약
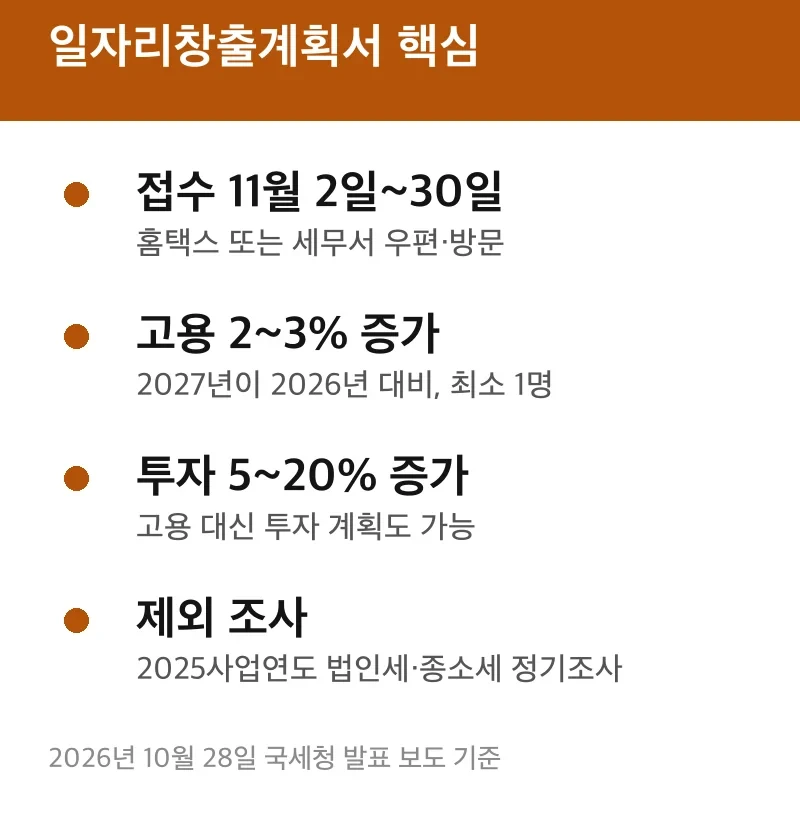
- 접수: 2026년 11월 2일~11월 30일, 홈택스 또는 관할 세무서 우편·방문
- 고용 기준: 수입금액 500억 원 미만 2%, 500억~1,800억 원 3%, 최소 1명
- 제외되는 조사: 2025사업연도 법인세, 2025년 귀속 종합소득세 정기조사
제출 순서, 대상 업종, 증가율 계산, 투자 계획으로 내는 길, 지키지 못했을 때의 불이익 순서로 읽으시면 됩니다. 아래 수치는 2026년 10월 28일 국세청 발표를 전한 보도 기준입니다.
일자리창출 계획서 제출
제출은 11월 30일까지이며, 홈택스로 내는 쪽이 가장 빠릅니다. 홈택스에서 일자리창출계획서 제출 메뉴로 들어가 작성하면 증가율이 자동으로 계산된다고 보도되었습니다. 홈택스가 어렵다면 관할 세무서에 우편으로 보내거나 직접 방문해 냅니다.
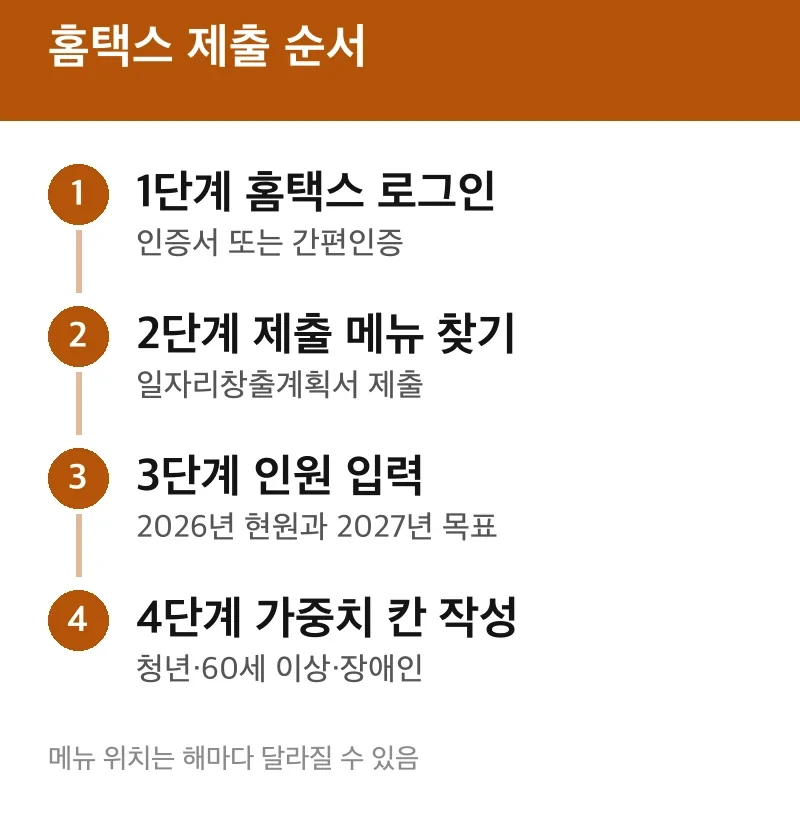
- 홈택스에 사업자 인증서나 간편인증으로 로그인합니다.
- 일자리창출계획서 제출 메뉴를 찾습니다. 메뉴 위치는 해마다 달라질 수 있습니다.
- 2026년 상시근로자 수와 2027년 목표 인원을 넣습니다.
- 청년·60세 이상·장애인 채용 계획이 있으면 해당 칸에 적습니다.
- 11월 30일 전에 전송하고 접수 결과를 저장해 둡니다.
중소기업 세무조사 대상에서 빠지는 것은 신청한 해의 정기조사 한 번입니다. 중소기업 세무조사 주기가 늘어나는 제도가 아니라, 그 사업연도 정기조사 선정을 건너뛰게 하는 장치로 이해하면 됩니다.
대상과 업종별 한도
조세특례제한법상 중소기업이면서 2025사업연도(개인은 2025년) 수입금액이 업종별 한도 이하여야 합니다. 고용 계획서와 투자 계획서 중 하나만 내도 됩니다.
| 업종 | 수입금액 한도 |
|---|---|
| 1차 금속 제조업 | 1,800억 원 |
| 의복·신발·가구 제조업 | 1,500억 원 |
| 식료품 제조업 | 1,200억 원 |
| 운수업 | 1,000억 원 |
| 인쇄업 | 800억 원 |
| 수리업 | 600억 원 |
| 음식·숙박업 | 400억 원 |
※ 2026년 10월 28일 국세청 발표 보도 기준. 표에 없는 업종은 국세청 공식 누리집 확인.
자산총액 2,000억 원 이상이면서 수입금액 500억 원 이상인 법인은 빠집니다. 변호사·의사 같은 전문직 개인사업자와 법무·세무 등 전문서비스 업체도 수입금액 500억 원 이상이면 대상이 아닙니다.
고용 증가율 계산 예시
2025년 수입금액이 500억 원 미만이면 2%, 500억~1,800억 원이면 3% 이상 늘려야 하고, 어느 쪽이든 최소 1명은 늘어야 합니다. 비교 기준은 2026년 상시근로자 수이고, 목표는 2027년 수입니다. 상시근로자는 매월 말 기준 인원의 평균으로 보는 것이 종전 국세청 안내였습니다.
- 상시근로자 20명, 수입금액 300억 원: 20명 × 2% = 0.4명 → 최소 1명 기준 적용 → 2027년 21명 이상
- 상시근로자 100명, 수입금액 1,000억 원: 100명 × 3% = 3명 → 2027년 103명 이상
일반 중소기업은 청년(15~34세)을 채용하면 2명으로, 60세 이상이나 장애인을 채용해도 2명으로 쳐 줍니다. 위 100명 회사라면 청년 2명 채용이 4명 증가로 계산되어 3명 목표를 채웁니다. 소수점 처리 방식은 홈택스 계산 결과를 따르세요.
이 단락의 용어를 한 번에 정리하면 이렇습니다. 상시근로자 수와 수입금액으로 기준이 정해지고, 신청 기한은 11월 30일, 본인 인증은 홈택스 로그인으로 끝나며, 정기 세무조사 제외는 법인세와 종합소득세에 적용됩니다. 개인별 적용 여부는 관할 세무서 확인이 필요합니다.
투자 계획으로 내는 길
고용을 늘리기 어렵다면 2027년 투자를 2026년보다 늘리는 계획서로도 같은 혜택을 받습니다. 증가율은 지역과 수입금액에 따라 5~20%로 갈립니다.
| 지역 | 500억 원 미만 | 500억~1,800억 원 |
|---|---|---|
| 수도권(서울·인천·경기) | 10% 이상 | 20% 이상 |
| 수도권 외 | 5% 이상 | 15% 이상 |
※ 2026년 10월 28일 국세청 발표 보도 기준. 수입금액은 2025사업연도 기준.
수도권과 비수도권에 함께 투자하는 회사는 투자액의 80% 이상이 비수도권이면 비수도권 기준을 적용받습니다.
미이행·제외 주의점
계획대로 인원이나 투자를 늘리지 못하면 2028년에 2025사업연도 정기조사 대상으로 다시 선정될 수 있습니다. 제출만 하고 잊으면 오히려 한 해 뒤에 조사를 받을 수 있다는 뜻입니다.
이 제도가 맞지 않는 경우도 있습니다. 첫째, 위에서 본 업종별 수입금액 한도를 넘으면 신청 자체가 안 됩니다. 둘째, 제외되는 것은 정기조사뿐이어서 신고 내용에 구체적 혐의가 있을 때 하는 조사까지 막아 주는지는 보도에서 확인되지 않았습니다.
중소기업 세무조사 대상 선정은 신고 성실도에도 좌우됩니다. 세부 사항은 공식 발표 후 확정되므로 국세청 누리집 공지에서 제출 직전에 한 번 더 확인하세요.
🔔 매주 월요일, 이번 주 마감되는 혜택 3개를 카톡 채널 소식으로 알려 드려요. 카카오톡 채널 「생활혜택 알림판」 친구 추가
공식 사이트에서 확인출처: 아시아경제 '일자리·투자 늘린 중소기업은 정기 세무조사 안 한다'(2026.10.28), 뉴스1 '내년 고용·투자 늘리는 中企, 정기 세무조사 대상서 뺀다'