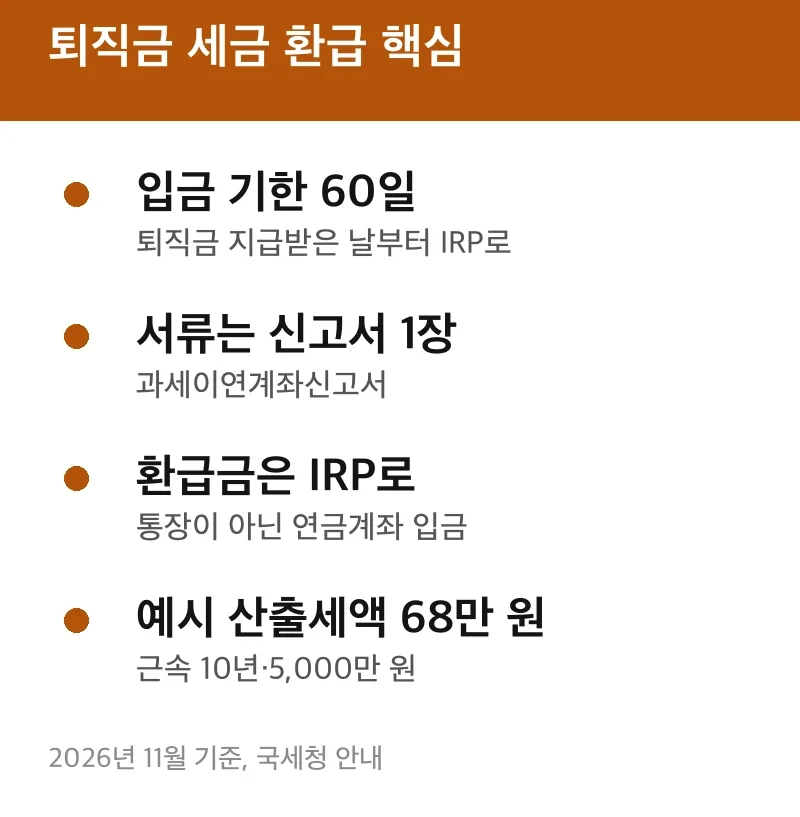
퇴직금 세금 원천징수 환급 계산은 퇴직금을 받은 날부터 60일 안에 IRP(개인형 퇴직연금) 계좌에 넣으면 이미 뗀 세금을 돌려받는 구조입니다. 2026년 11월 기준 근속 10년·퇴직금 5,000만 원이면 산출세액은 약 68만 원이고 지방소득세는 별도입니다.
퇴직금을 일시금으로 받았는데 세금이 떼여 들어온 퇴직자를 위한 글입니다. 환급 순서, 직접 계산 예시, 기한을 넘겼을 때, 퇴직 해의 연말정산 순으로 풀어 갑니다.
⏱ 10초 요약
- 기한: 퇴직금을 지급받은 날부터 60일 이내 IRP 입금
- 서류: IRP 금융회사에 과세이연계좌신고서 제출
- 계산 예: 근속 10년·5,000만 원 → 산출세액 약 68만 원
퇴직금 세금 환급 계산 순서
이미 세금이 떼였어도 60일 안에 연금계좌에 입금하면 환급을 신청할 수 있습니다. 국세청 안내에 따르면 이 경우 소득세법 제146조에 따라 과세가 연금외수령 시점까지 미뤄집니다.
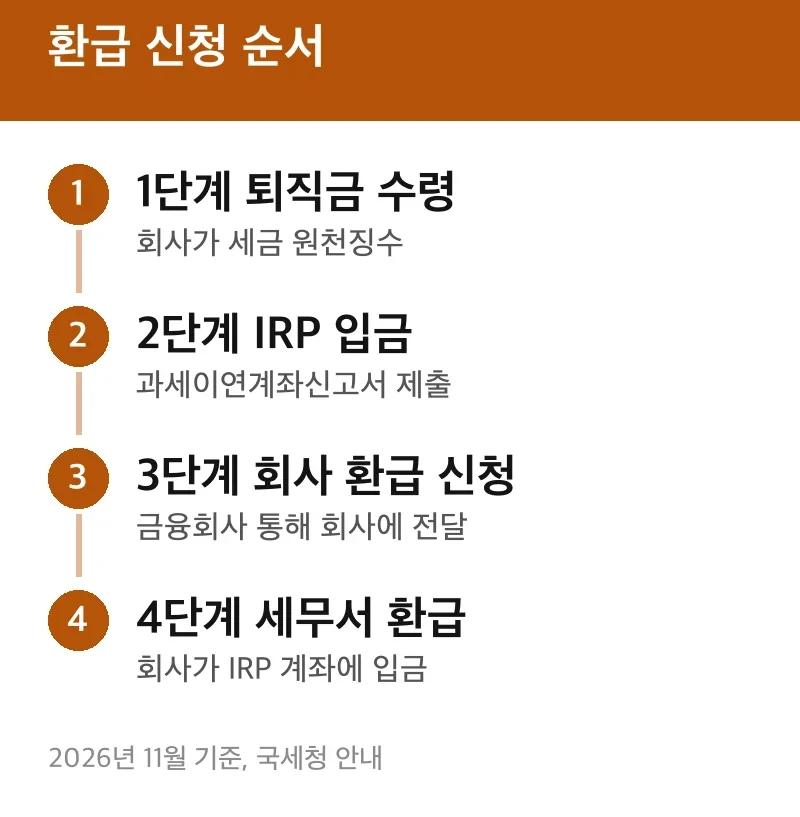
- 회사에 퇴직을 신청하고 퇴직급여를 받습니다. 회사가 세금을 원천징수합니다.
- IRP를 취급하는 금융회사에 퇴직금을 입금하면서 과세이연계좌신고서를 냅니다.
- 금융회사가 신고서를 회사에 넘기고, 회사가 세무서에 환급을 신청합니다.
- 세무서가 회사에 환급금을 주면, 회사가 그 돈을 IRP 계좌에 넣습니다.
환급금은 통장이 아니라 IRP 계좌로 들어가고 이연퇴직소득에 합산됩니다. 환급이 들어오기까지 걸리는 기간은 국세청 안내에 적혀 있지 않아 회사 인사팀과 금융회사에 물어야 합니다.
이 방법이 맞지 않는 경우
당장 목돈이 필요하면 IRP로 옮기는 방법은 맞지 않습니다. 세금이 없어지는 것이 아니라 연금 외로 꺼내는 시점에 과세되기 때문입니다. 퇴직 당일 이미 연금계좌로 지급받은 퇴직금은 처음부터 원천징수가 없습니다.

퇴직소득세 계산 예시
퇴직금 세금 계산기를 열기 전에 계산식을 알면 결과를 검산할 수 있습니다. 국세청 계산방법(2016년 이후 퇴직 기준)은 다섯 단계입니다.
- 퇴직소득금액 = 퇴직급여액 − 비과세소득
- 환산급여 = (퇴직소득금액 − 근속연수공제) × 12 ÷ 근속연수
- 과세표준 = 환산급여 − 환산급여공제
- 환산산출세액 = 과세표준 × 기본세율 − 누진공제액
- 산출세액 = 환산산출세액 ÷ 12 × 근속연수
근속연수공제(근무 햇수에 따라 먼저 빼 주는 금액)는 10년 이하라면 500만 원 + (근속연수 − 5) × 200만 원입니다. 환산급여공제는 환산급여 800만 원 초과 7,000만 원 이하 구간에서 800만 원 + 초과분의 60%입니다. 기본세율은 과세표준 1,400만 원 이하 6%, 5,000만 원 이하 15%(누진공제 126만 원)입니다.
예를 들어 근속 10년, 퇴직금 5,000만 원이라면 이렇게 됩니다(가정: 비과세소득 없음).
- 근속연수공제 = 500만 + 5 × 200만 = 1,500만 원
- 환산급여 = (5,000만 − 1,500만) × 12 ÷ 10 = 4,200만 원
- 환산급여공제 = 800만 + (4,200만 − 800만) × 60% = 2,840만 원
- 과세표준 = 1,360만 원 → 6% = 81.6만 원
- 산출세액 = 81.6만 ÷ 12 × 10 = 68만 원
퇴직금 세금 몇프로냐는 질문에는 고정 비율이 없다는 것이 답입니다. 이 예시의 실효 부담은 68만 ÷ 5,000만 = 1.36%이며, 근속이 짧고 금액이 클수록 올라갑니다. 지방소득세는 소득세와 별도로 붙습니다(산출세액의 10%).
👉 다음 글: 성과급 세금 연말정산 환급 구간별 계산 방법
IRP 60일이 지났다면
60일은 법령에 적힌 입금 요건이어서, 넘겼다면 환급 가능 여부를 국세상담센터(국번 없이 126)에 먼저 물어야 합니다. 공식 안내에 기한 후 예외가 따로 확인되지 않았으므로 날짜를 세어 두는 것이 안전합니다.
irp 퇴직금 세금 문제에서 자주 놓치는 것이 지급일 기준입니다. 퇴직일이 아니라 퇴직금을 지급받은 날부터 60일을 셉니다. 원천징수 세액, 환급 신청, 신고서 제출, 지급명세서 같은 용어가 낯설면 회사 인사팀에 서류 이름만 말해도 됩니다.
준비물 체크
- 퇴직금 지급일이 적힌 급여 명세 또는 입금 내역
- IRP 계좌(없으면 금융회사에서 개설)
- 과세이연계좌신고서(IRP 금융회사 제출)
- 원천징수영수증(퇴직소득)
중도 퇴직 연말정산
퇴직 해에는 퇴직금과 별개로 근로소득 연말정산이 있습니다. 국세청 안내에 따르면 근로자가 중도 퇴직하면 퇴직하는 달의 근로소득을 지급할 때 연말정산을 합니다. 그래서 퇴직금 세금 환급과 월급 쪽 환급은 따로 처리됩니다.
이직해서 같은 해에 새 직장이 있다면 새 직장에 전 직장 근로소득 원천징수영수증을 내 합산 정산하는 방법이 있습니다. 어느 쪽이든 퇴직금은 근로소득이 아니라 퇴직소득으로 따로 과세됩니다.
임원이라면 퇴직소득 한도를 넘는 금액은 근로소득으로 보는 점도 확인할 부분입니다. 같은 해 연금계좌 공제가 궁금하다면 연금저축·IRP 세액공제 한도 글을 이어서 보면 됩니다.
자주 묻는 질문
이미 떼인 퇴직금 세금은 전액 돌려받나요?
떼인 원천징수세액은 환급을 신청할 수 있습니다. 환급금은 내 통장이 아니라 IRP 계좌로 들어가고 연금 외로 꺼낼 때 다시 과세 대상이 됩니다.
IRP로 옮기면 세금이 없어지나요?
아니요. 지급 시점의 원천징수를 미루는 것이며, 이연퇴직소득을 연금외수령하면 원천징수의무자가 이연퇴직소득세를 원천징수합니다.
세금 계산 결과가 회사 금액과 다르면요?
먼저 비과세소득과 근속연수가 같은지 보면 됩니다. 입사일·퇴사일 기준 근속연수가 다르면 값이 달라집니다. 그래도 차이가 나면 회사 원천징수영수증과 국세상담센터(126)로 확인하면 됩니다. 세부 사항은 개인 상황에 따라 달라 공식 누리집 확인이 필요합니다.
🔔 매주 월요일, 이번 주 마감되는 혜택 3개를 카톡 채널 소식으로 알려 드려요. 카카오톡 채널 「생활혜택 알림판」 친구 추가
공식 사이트에서 확인출처: 국세청 퇴직소득세 계산방법 및 계산사례, 국세청 퇴직소득세의 이연(소득세법 제146조)
함께 보면 좋은 글
함께 확인하면 편한 글
같은 상황에서 많이 찾는 내용입니다.