증여세계산기 없이도 부모가 성년 자녀에게 현금 3억 원을 주면 세액을 계산할 수 있습니다. 2026년 기준 공제 5천만 원을 빼고 20% 세율에 누진공제 1천만 원을 적용하면 4,000만 원이고, 기한 내 신고하면 3,880만 원입니다.
⏱ 10초 요약
- 부모→성년 자녀 공제는 10년간 5천만 원(미성년 2천만 원)
- 배우자에게는 10년간 6억 원까지 공제(법률혼만)
- 신고는 증여받은 달 말일부터 3개월 안, 기한 내면 산출세액 3% 공제
성년 자녀에게 현금을 주려는 부모를 기준으로, 계산 순서 → 금액별 세액 → 혼인·배우자 공제 → 헷갈리는 점 순으로 풉니다.

증여세 계산 순서와 세율표
세액은 (증여액 − 공제) × 세율 − 누진공제액입니다. 국세청 세액계산 흐름도에 나온 방식이며, 증여세계산기 화면도 같은 식을 씁니다.
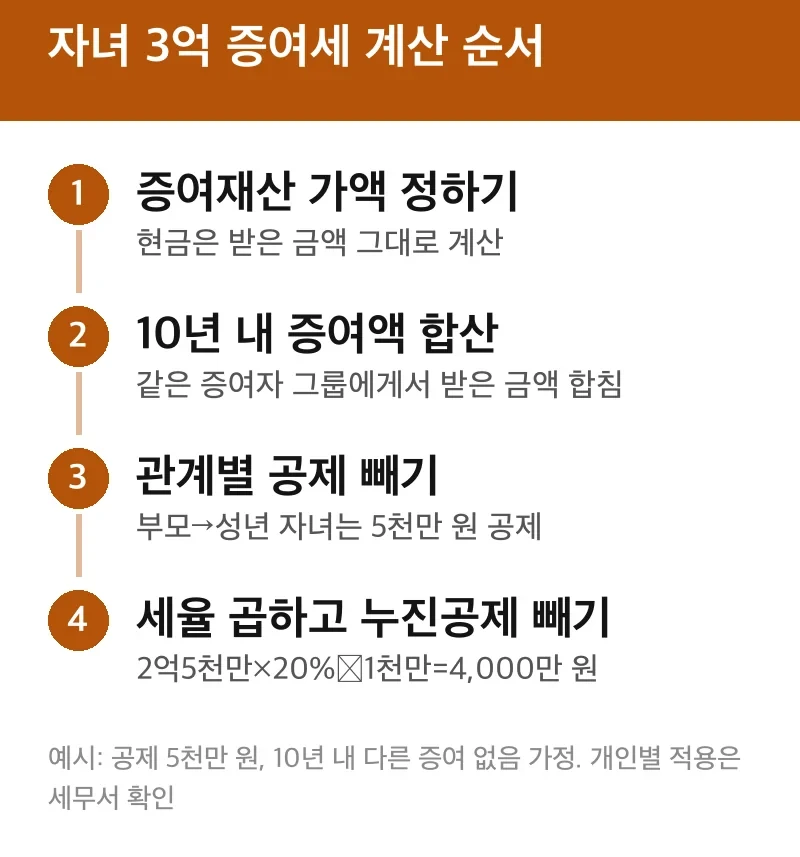
- 증여받은 재산 가액을 정합니다. 현금은 받은 금액 그대로입니다.
- 같은 증여자 그룹에게서 10년 안에 받은 금액을 합칩니다.
- 관계별 공제를 뺍니다. 부모에게서 성년 자녀가 받으면 5천만 원입니다.
- 남은 과세표준에 아래 세율을 곱하고 누진공제액을 뺍니다.
- 1억 원 이하: 10%
- 1억 초과~5억 이하: 20% (누진공제 1천만 원)
- 5억 초과~10억 이하: 30% (6천만 원)
- 10억 초과~30억 이하: 40% (1억 6천만 원)
- 30억 초과: 50% (4억 6천만 원)
아파트 증여세 계산기나 부동산 증여세 계산기를 쓸 때는 재산 평가 방식이 현금과 달라, 같은 금액이라도 결과가 다를 수 있습니다. 부동산은 홈택스 모의계산이나 관할 세무서 확인이 필요합니다.
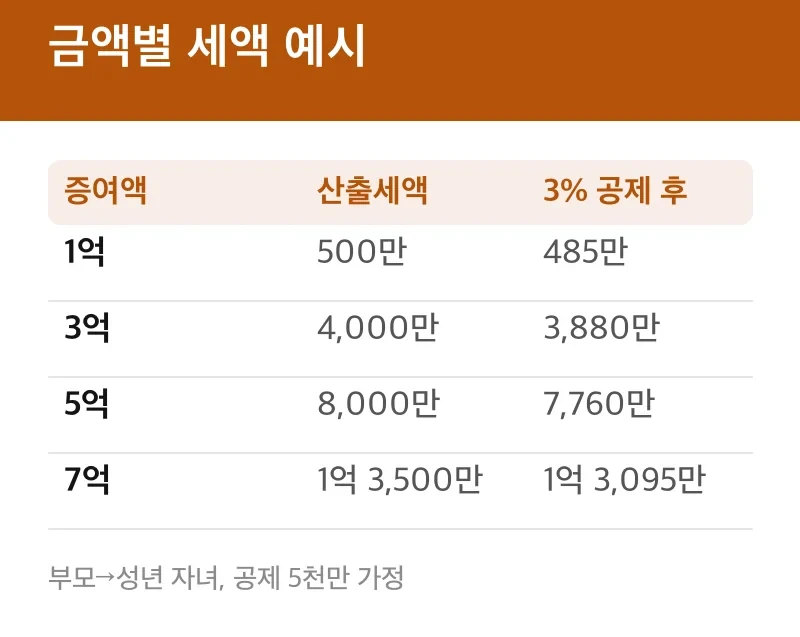
금액별 세액 비교 1억~7억
현금 증여세 계산기 결과와 맞춰 볼 수 있게, 부모가 성년 자녀에게 처음 주는 경우를 계산했습니다. 증여세 계산기 1억은 485만 원, 증여세 계산기 3억은 3,880만 원입니다.
| 증여액 | 과세표준 | 산출세액 | 3% 공제 후 |
|---|---|---|---|
| 1억 | 5천만 | 500만 | 485만 |
| 3억 | 2억 5천만 | 4,000만 | 3,880만 |
| 5억 | 4억 5천만 | 8,000만 | 7,760만 |
| 7억 | 6억 5천만 | 1억 3,500만 | 1억 3,095만 |
※ 2026년 11월 기준, 국세청 세율표로 계산한 예시(공제 5천만 원, 10년 내 다른 증여 없음 가정). 개인별 적용은 세무서 확인이 필요합니다.
5억의 계산은 4억 5천만 × 20% = 9,000만에서 1천만을 빼 8,000만 원입니다. 증여세 계산기 5억, 7억을 찾는 분은 구간이 바뀌는 점을 보면 됩니다. 7억은 30% 구간이라 세 부담이 급히 늘어납니다.
혼인 공제와 배우자 공제
배우자에게 받으면 10년간 6억 원까지 공제되어 3억 증여는 세액이 0원입니다. 법률혼 배우자만 해당하고, 사실혼은 안 됩니다.
자녀가 혼인이나 출산을 했다면 5천만 원에 더해 최대 1억 원이 추가로 공제됩니다. 2024년 1월 1일 이후 증여분부터이며 근거는 상속세 및 증여세법 제53조의2입니다.
이 경우 3억 증여는 과세표준 1억 5천만 원이 되어 15천만×20%−1천만=2,000만 원, 신고공제 후 1,940만 원입니다. 요건(혼인신고일 전후 2년 등)은 조문 확인이 필요합니다.
헷갈리기 쉬운 점
공제는 한 번 쓰면 끝이 아니라 10년 단위로 합산됩니다. 8년 전에 3천만 원을 받았다면 이번 공제는 2천만 원만 남습니다. 한 번 증여로 끝내는 방법이 안 맞는 경우도 있어, 이전 증여 내역은 홈택스에서 확인해야 합니다.
부모 각각에게 받아도 공제는 따로 5천만 원씩이 아니라 같은 그룹으로 합쳐 5천만 원이라는 점도 자주 틀립니다.
신고 기한은 이렇게 셉니다
증여받은 달의 말일부터 3개월 안에 신고·납부합니다. 예를 들어 2026년 10월에 받았다면 10월 31일부터 3개월인 2027년 1월 31일이 기한인데, 일요일이어서 다음 날인 2월 1일까지 가능합니다. 기한 내 신고하면 산출세액의 3%를 공제받고, 넘기면 이 공제를 못 받고 가산세가 붙습니다.
자주 묻는 질문
공제 안에서 끝나면 신고가 필요한가요?
납부할 세액이 0원이면 가산세 불이익이 없다는 설명이 있지만, 이후 합산이나 입증을 위해 신고해 두는 편이 안전한지는 세무서 확인이 필요합니다.
미성년 자녀는 얼마까지 공제되나요?
2천만 원입니다. 성년 자녀의 5천만 원보다 적습니다.
세율은 최근에 바뀌었나요?
2026년 11월 기준 국세청 안내의 세율은 10~50%입니다. 개정 여부는 국세청 누리집에서 신고 전에 다시 확인하는 방법이 있습니다.
🔔 매주 월요일, 이번 주 마감되는 혜택 3개를 카톡 채널 소식으로 알려 드려요. 카카오톡 채널 「생활혜택 알림판」 친구 추가
공식 사이트에서 확인출처: 국세청 증여세 세액계산 흐름도, 국가법령정보센터 상속세 및 증여세법 제53조·제54조
함께 보면 좋은 글
함께 확인하면 편한 글
관련해서 자주 함께 보는 글을 아래에 뒀습니다.