퇴직연금수령방법은 만 55세 이후 금융사에 연금수령 개시를 신청하는 것으로 시작하며, 2026년 기준 1~10년차 수령분은 이연퇴직소득세의 70%만 냅니다. DC·IRP에 퇴직금이 들어 있는 50대 퇴직 예정자가 일시금과 연금 중 고를 때 쓰는 순서입니다.
⏱ 10초 요약
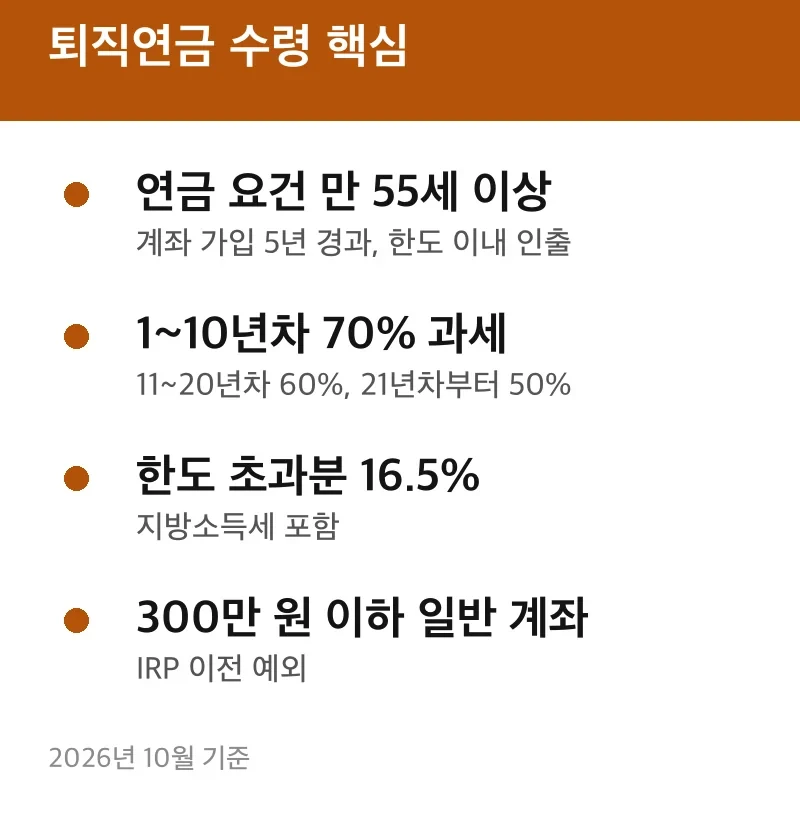
- 연금 요건: 만 55세 이상, 계좌 가입 5년 경과, 연금수령한도 이내 인출
- 세금: 연금수령 1~10년차 70%, 11~20년차 60%, 21년차부터 50% (2026.1.1 이후 수령분)
- 한도를 넘긴 인출분은 16.5% 세율(지방소득세 포함)로 과세
두 갈래 비교, 신청 순서, 세금 계산, 주의할 점, 공제 한도 순으로 이어집니다.
퇴직연금 수령방법 두 갈래
받는 길은 연금과 일시금, 두 가지입니다. 연금으로 받으면 세금이 줄고, 일시금은 목돈을 바로 쓸 수 있습니다.
제도는 DB(확정급여형)·DC(확정기여형)·IRP(개인형)로 나뉩니다. 퇴직급여는 원칙적으로 본인이 정한 IRP 계좌로 옮겨 받습니다. 그래서 퇴직연금 수령방법 일시금을 택해도 먼저 IRP를 거치는 경우가 많습니다.
| 상황 | 맞는 선택 |
|---|---|
| 만 55세 이상, 당장 쓸 돈이 없음 | IRP에 두고 연금수령 |
| 만 55세 미만 퇴직 | IRP 이전 후 보유(일시금 불가) |
| 퇴직급여 300만 원 이하 | 일반 계좌로 수령 가능 |
| 55세 이후 퇴직, 목돈 필요 | 일시금 수령 가능 |
※ 2026년 10월 기준, 찾기쉬운 생활법령정보 퇴직연금제도 안내. 개인별 적용은 퇴직연금사업자 확인이 필요합니다.

55세 연금수령 신청 순서
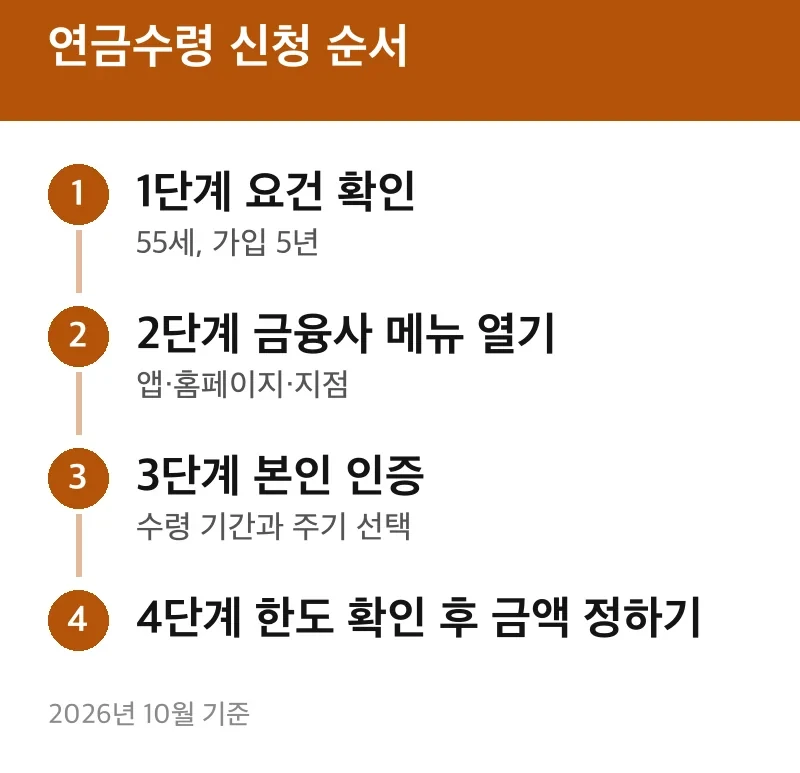
신청은 계좌를 가진 금융사에서 합니다. 생활법령정보 안내에 따르면 요건을 채운 뒤 개시일과 지급 방법을 정해 신청합니다.
- 만 55세가 지났는지, 계좌 가입 5년이 지났는지 확인합니다. 퇴직금을 계좌에 바로 넣은 이연퇴직소득은 5년 요건의 예외입니다.
- IRP를 운용하는 금융사의 앱·홈페이지·지점에서 연금수령 신청 메뉴를 엽니다.
- 본인 인증 후 수령 기간(5년 이상 권장 범위는 금융사 안내)과 매월·매분기 같은 지급 주기를 고릅니다.
- 연금수령한도를 화면에서 확인하고, 그 안에서 금액을 정합니다.
DC 가입자라면 퇴직 시 IRP로 먼저 이전되므로, irp 퇴직연금 수령방법과 퇴직연금 수령방법 dc 절차는 결국 IRP 계좌에서 만납니다. DB는 사업장 제도에 따라 다를 수 있어 퇴직연금사업자에 문의해야 합니다.
일시금과 연금 세금 비교
연금으로 받으면 이연퇴직소득세가 70%로 줄어듭니다. 국세청은 이 비율을 10년 초과 20년 이하 수령분에 60%, 20년 초과에 50%로 안내합니다. 21년차 이후 50%는 2026년 1월 1일 이후 연금수령분부터 적용됩니다.
퇴직연금 수령방법 세금을 어림해 보겠습니다. 이연퇴직소득세가 300만 원이라고 가정하면 계산은 이렇습니다.
- 일시금(연금 외 수령): 300만 원
- 연금 1~10년차: 300만 원 × 70% = 210만 원
- 연금 11~20년차: 300만 원 × 60% = 180만 원
※ 가정값입니다. 실제 퇴직소득세는 근속연수와 금액에 따라 다르고, 2026년 10월 기준 국세청 연금소득 안내를 따랐습니다.
세액공제를 받은 납입금과 운용수익을 연금으로 받으면 연금소득세가 따로 붙습니다. 원천징수 5%(70세 미만)·4%(70~79세)·3%(80세 이상, 종신형 3%)이며 지방소득세를 더하면 5.5%·4.4%·3.3%입니다. 사적연금 합계가 연 1,500만 원 이하면 분리과세를 고를 수 있고, 넘으면 종합소득세 합산 또는 15% 분리과세 중 선택합니다.
한도 초과와 중도 인출 주의
연금수령한도를 넘기면 그 부분은 연금이 아닌 연금외수령으로 봅니다. 한도 계산식은 과세기간 개시일 현재 평가액 ÷ (11 − 연금수령연차) × 120%입니다.
평가액이 1억 원이라고 가정하면 1년차 한도는 1억 ÷ 10 × 120% = 1,200만 원입니다. 11년차부터는 한도가 사라집니다. 이 한도를 넘겨 뺀 금액에는 16.5%(지방소득세 포함)가 붙습니다.
이 방법이 맞지 않는 경우도 있습니다. 첫째, 만 55세 전 퇴직 직후에는 연금수령 신청 자체가 안 됩니다. 둘째, 퇴직연금 수령방법 중도 해지처럼 55세 전에 찾으면 이연되던 퇴직소득세를 내야 하고 연금 감면도 받지 못합니다.
퇴직금 이전, 연금수령 개시, 원천징수, 과세이연, 본인 인증 단계마다 금융사 화면 이름이 달라 같은 메뉴를 못 찾는 일이 생깁니다. 이럴 때는 고객센터에서 "연금수령 개시 신청"이라고 말하면 됩니다. 금액이 큰 경우 개인 상황에 따라 세액이 달라지므로 국세청 상담(126)이나 금융사 확인이 필요합니다.
연금저축·IRP 세액공제 한도
퇴직금을 받는 중에도 IRP에 본인 납입을 이어 가면 공제를 받을 수 있습니다. 연금저축과 IRP를 합쳐 연 900만 원(연금저축 600만 원 포함)까지 공제 대상이며, 총급여 5,500만 원 이하는 16.5%, 초과는 13.2%입니다.
예를 들어 900만 원을 모두 채우면 16.5% 기준 148만 5천 원이 세금에서 빠집니다(900만 원 × 16.5%). 해당 여부와 한도는 소득과 납입 내역에 따라 달라 국세청 안내로 확인해야 합니다.
🔔 매주 월요일, 이번 주 마감되는 혜택 3개를 카톡 채널 소식으로 알려 드려요. 카카오톡 채널 「생활혜택 알림판」 친구 추가
공식 사이트에서 확인출처: 국세청 연금소득, 찾기쉬운 생활법령정보 퇴직연금제도